【実録】バングラデシュ株は本当に引き出せるのか?250万円投資して全額日本へ送金(レパトリ)してみた全記録と最終リターン
msy55414@gmail.com
45歳・営業マンの「1億投資」と「サブ3」への挑戦
こんにちは、当ブログ「Clover Select」の管理人です。
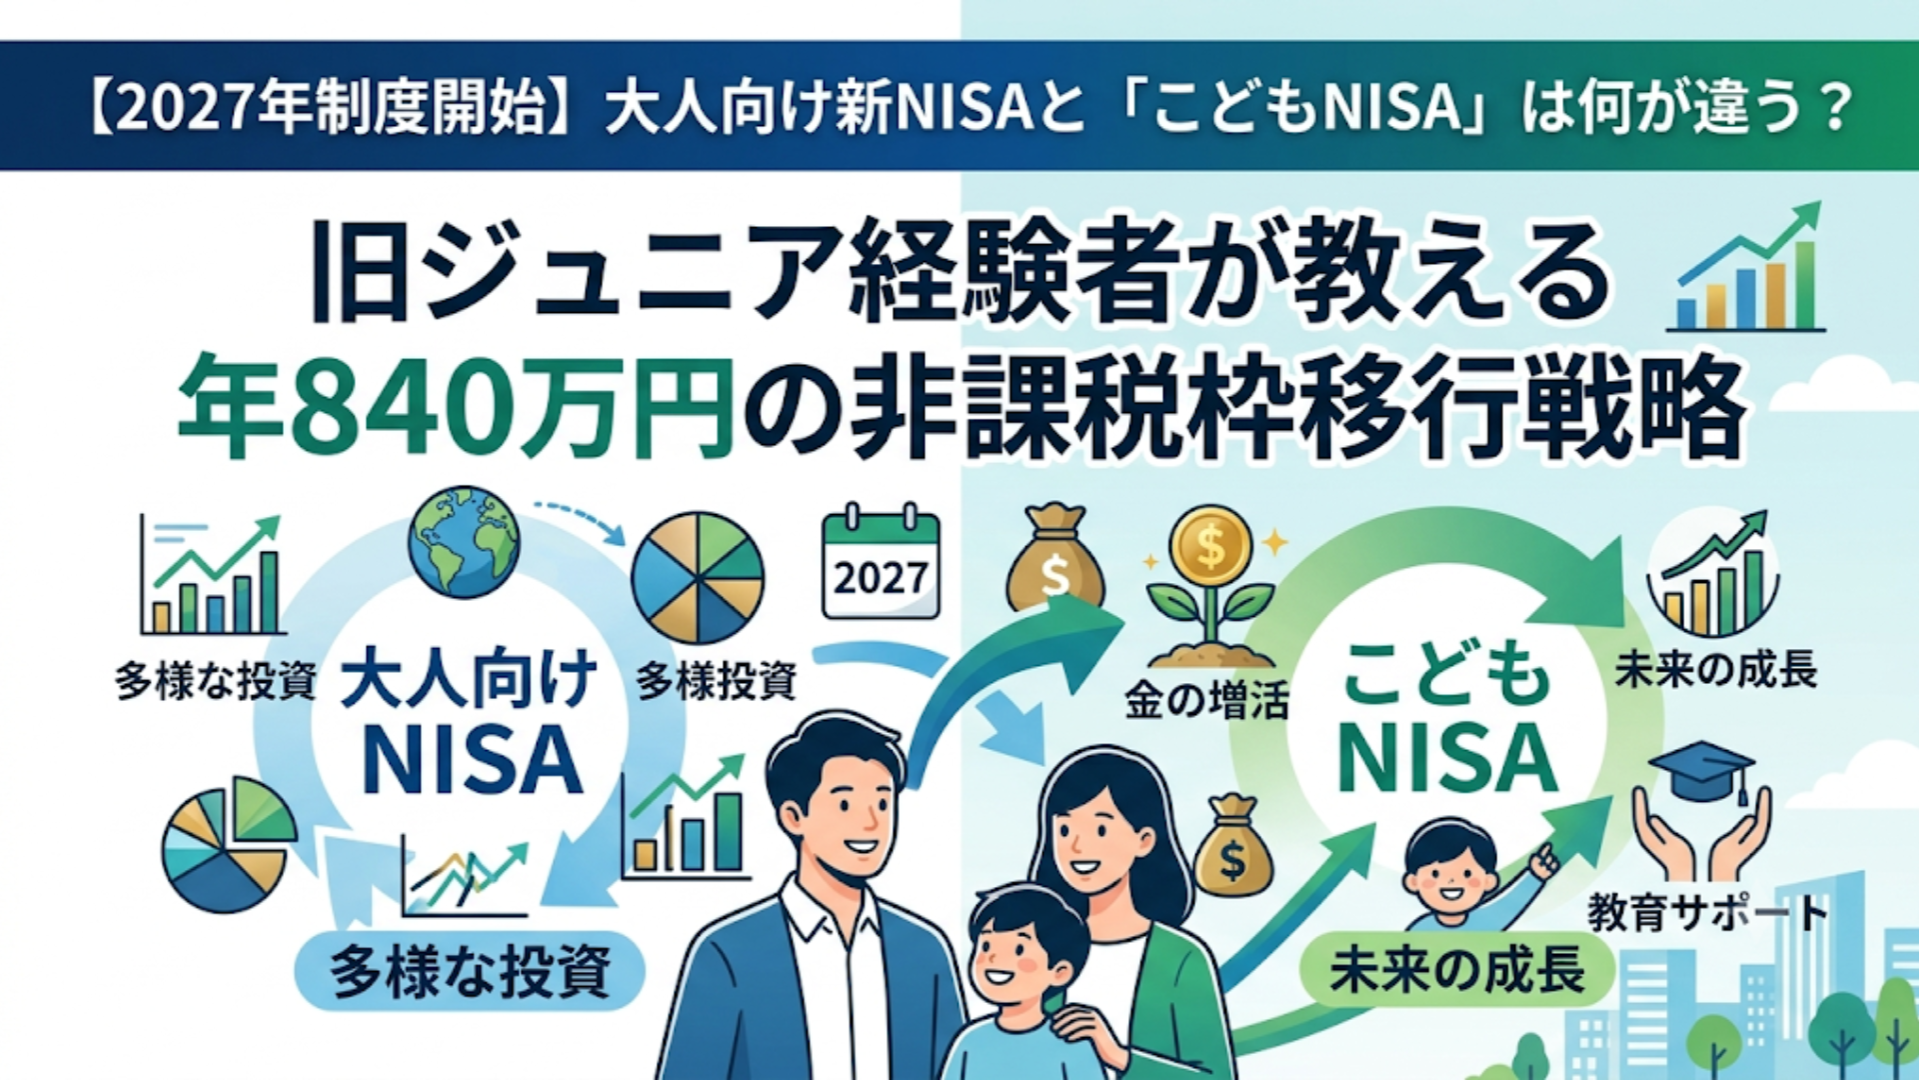
2027年からいよいよスタートする、0歳から17歳までを対象とした新たな非課税投資制度「こどもNISA」。
我が家では、現在9歳と5歳になる2人の息子名義で「旧ジュニアNISA」を満額運用してきましたが、この新しい「こどもNISA」の全貌が見えてくるにつれ、我が家の資産運用戦略もさらに次のフェーズへ移行する決意を固めました。
「大人の新NISAと何が違うの?」
「親のクレジットカードでポイント積立はできる?」
「12歳まで引き出せないって本当?」
今回は、元機関投資家・FP2級であり、旧ジュニアNISAをフル活用してきた私の視点から、こどもNISAのリアルなメリット・デメリットと、我が家が実践する「年間840万円のNISA全集中戦略」を徹底解説します。
まずは一番気になる「大人の新NISA」との違いです。すでに多くの方が新NISAを利用していると思いますが、こどもNISAにはいくつか特有の厳しいルールが存在します。分かりやすく比較表にまとめました。
| 比較項目 | 成人向け「新NISA」 | 2027年開始「こどもNISA」 |
| 対象年齢 | 18歳以上 | 0歳〜17歳 |
| 年間投資枠 | 最大360万円 | 60万円(月5万円まで) |
| 生涯限度額 | 1,800万円 | 600万円 |
| 投資方法 | 積立 & 一括購入OK | つみたて(投資信託)のみ |
| 買える商品 | 投資信託、日本株、米国株、ETF | 金融庁厳選の投資信託のみ |
| クレカ積立 | 可能(ポイント還元あり) | 不可(現金入金のみ・ポイントなし) |
| 資金の引き出し | いつでも自由 | 12歳まで原則不可(以降は教育費等で可) |
| 金融機関変更 | 年単位で変更可能 | 不可(一度選んだら変更できない!) |
この表から読み取れる、こどもNISAを攻略する上での「3つの罠とリアルな評価」を深掘りしていきます。
まず、ポイ活・クレカ修行僧にとって一番ショックな事実をお伝えします。
こどもNISAでは、三井住友カードや楽天カードなど「親のクレジットカード」を使った投信積立(およびポイント還元)はできません。
証券口座の規約上、「口座名義人(子供)」と「クレジットカード名義人(親)」が一致しない決済はNGとなっているためです。つまり、親の銀行口座から子供の証券口座へ「現金」を移動させ、そこから積立を行う形になります。
しかし、私はこれを悲観していません。こどもNISAはポイントを稼ぐためのツールではなく、「銀行に眠っている死に金(普通預金)を、非課税口座へ安全に退避させるための最強のシェルター」として割り切って使うのが正解だからです。
旧ジュニアNISA時代、我が家は年間80万円の枠を4回に分け、個別で「S&P500」を買い付けていました。今回のこどもNISAは「投資信託の積立のみ」とルールが変わりましたが、率直に言って不便は全く感じていません。
子供の教育資金という絶対に失敗できないお金を運用する以上、オルカンやS&P500といった優良な投資信託に「自動でコツコツ積み立てる」のが最も手堅く、理にかなっているからです。
こどもNISA最大のネックと言われるのが、「12歳までは原則払い出し不可(引き出せない)」というルールです。
確かに、0歳の赤ちゃんからスタートする場合、600万円が12年間もガチガチに拘束されるのは心理的な負担になるかもしれません。しかし、我が家のように子供が9歳と5歳からスタートする場合、資金拘束の期間はたったの3年〜7年です。
原則60歳まで1円も引き出せない「iDeCo(イデコ)」の強烈な資金拘束に比べれば、こどもNISAの拘束期間は教育費が必要になるタイミング(中学・高校・大学)と絶妙にマッチしており、我が家の資金計画においては全く問題ないと判断しています。
これらを踏まえ、我が家が来年以降に実行する資産運用プランがこちらです。
この強烈な金額を、手元の普通預金から非課税口座へと順次移し替えていきます。
目的はシンプル。金利がほぼつかない銀行に現金を寝かせておく「機会損失」を防ぎ、家族全員の非課税枠をフル稼働させて複利の恩恵を最大化するためです。
最後に、これから口座開設の準備を始める方へ最大の注意喚起です。
大人の新NISAは年単位で証券会社を乗り換えることができますが、こどもNISAは一度口座を開設すると、他社への変更(移管)が一切できません。
だからこそ、最初の証券会社選びが命になります。定番のネット証券3社の特徴と選び方の結論をまとめました。
国内No.1の口座数を誇る王道。親がすでにSBI証券をメインで使っているなら、親の画面から子供の未成年口座へスムーズに遷移できるため、迷わずSBIで統一するのが圧倒的な最適解です。
👉
普段の買い物や生活インフラを楽天に寄せている家庭ならここ。スマホアプリ(iSPEED)の操作性が直感的で、投資初心者パパ・ママでも積立設定が全く苦になりません。「画面がごちゃごちゃしていない」のが最大のメリットです。
👉
「ネット証券の操作が不安」「間違えないか電話で聞きながら設定したい」という方には、松井証券の神サポートが心強い味方になります。祖父母が孫のために資金を出して運用をサポートしてあげる場合などにも最適です。
👉
2027年スタートのこどもNISAを利用するには、まず大前提として「親の総合口座」と「子供の総合口座」が開設されている必要があります。
いざ制度が始まる直前になって「本人確認書類が足りない!」「申し込みが殺到して審査が終わらない!」と慌てないよう、今のうちから親子のベースとなる口座をしっかり準備しておきましょう。
▼ 投資の機動力を上げる!私が実際に活用している証券口座はこちら
👉
👉
👉【2026年最新】 為替介入の嵐を「金利」で 乗り越える。待機資金1000万を銀行預金 ではなく「ドル建てMMF」に投じるべき全 理由と驚きの収益。
👉 《2026年最新》【広瀬隆雄(じ っちゃま) 流】 楽天証券最終セ ミナーから読み解く投資の鉄則
👉【2026年最新】 イオンラウンジが4人入場 解禁! お菓子復活! 家族全員で休憩するた めの新ルールと、パパに選ばれる証券会社3選